Comissão de consórcio: como funciona o recebimento
Você vendeu uma cota de consórcio. Parabéns! E agora, quando o dinheiro cai na conta? Essa é uma dúvida comum de quem está chegando ao mercado, e a resposta muda a forma de planejar o negócio. Diferente de outros produtos, a comissão de consórcio costuma ser paga em parcelas. Entender isso é essencial para organizar o caixa e enxergar o potencial de crescimento.
Por que a comissão de consórcio é parcelada
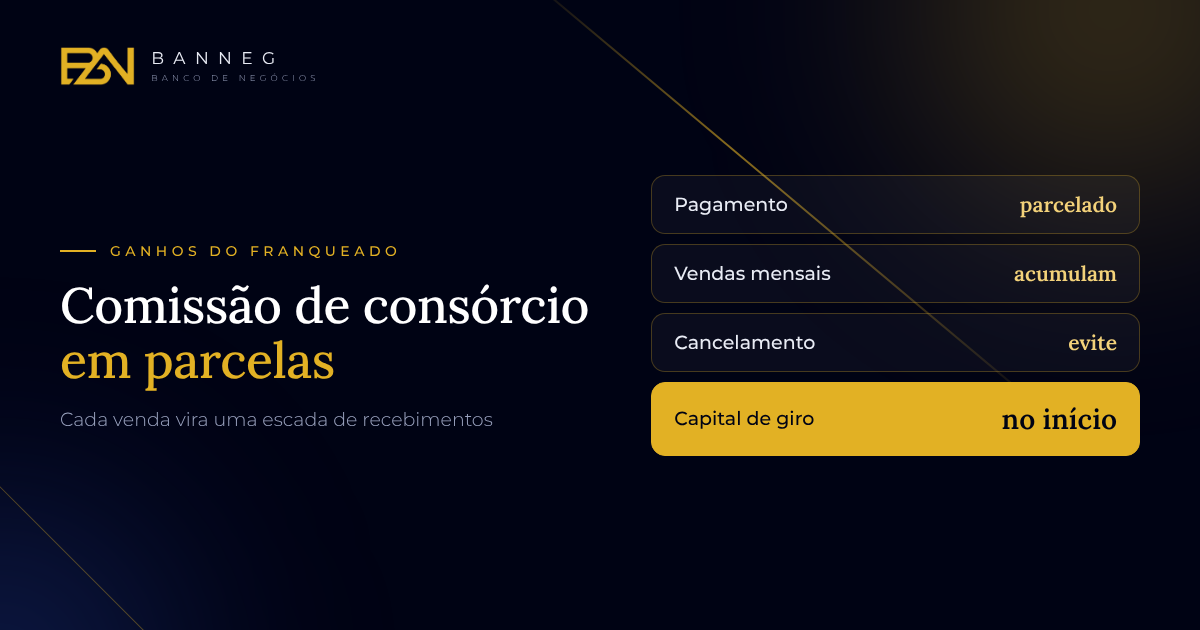
No consórcio, o cliente paga parcelas mensais ao longo de vários anos. A administradora recebe a taxa de administração diluída nessas parcelas. Por isso, a remuneração de quem vendeu também costuma ser distribuída ao longo de alguns meses, em vez de paga de uma vez.
Na prática, isso alinha os interesses: a comissão acompanha a permanência do cliente no grupo. Quem vende uma cota para um cliente que entende o produto e continua pagando recebe as parcelas previstas. Quem empurra uma cota que é cancelada logo depois pode deixar de receber parte do previsto.
As regras exatas, como percentuais, número de parcelas e condições de estorno, variam conforme a administradora e o acordo comercial. No Banneg, essas condições são apresentadas pelo time de expansão.
Como as parcelas se acumulam
O efeito mais interessante da comissão parcelada aparece com o tempo. Cada venda gera uma sequência de recebimentos. Quando você vende todo mês, essas sequências se sobrepõem.
Exemplo hipotético: imagine que cada cota vendida gere comissão paga em cinco parcelas mensais. No mês 1, você recebe a primeira parcela das vendas do mês 1. No mês 2, a segunda parcela das vendas do mês 1 e a primeira das vendas do mês 2. No mês 5, você já recebe parcelas de cinco meses de vendas ao mesmo tempo. Os números reais dependem das regras comerciais, mas o desenho é este: uma escada que sobe enquanto você mantém o ritmo.
Essa escada também tem um lado que pede atenção: se as vendas param, os degraus vão sumindo aos poucos. A comissão parcelada recompensa a constância. Manter um ritmo mínimo de vendas todo mês, mesmo em períodos mais fracos, é o que mantém a escada de pé e o caixa abastecido.
Vantagens e cuidados para o caixa
A comissão parcelada traz benefícios e exige atenção:
- Vantagem: fluxo de entradas mais estável, com recebimentos já contratados para os meses seguintes.
- Vantagem: previsibilidade para planejar despesas e investimentos.
- Cuidado: no início, o caixa demora mais para encher, porque as parcelas ainda estão começando.
- Cuidado: cancelamentos podem reduzir ou interromper recebimentos futuros.
- Cuidado: é preciso registrar cada venda e acompanhar o que entra, para não se perder.
Por isso, quem começa a vender consórcio precisa de capital de giro para os primeiros meses e de um controle organizado de comissões a receber.
Como proteger suas comissões futuras
Se a comissão depende da permanência do cliente, a melhor forma de protegê-la é vender bem e acompanhar depois:
Explique o produto com clareza. Contemplação por sorteio ou lance, sem data garantida, com taxa de administração. Cliente bem informado não cancela por surpresa.
Ajuste a parcela ao bolso. Cota grande demais para o orçamento do cliente é cancelamento anunciado.
Mantenha contato. Lembre das assembleias, oriente sobre lances, comemore a contemplação.
Use o CRM. Registre cada cota, a data da venda e as parcelas previstas.
Consórcio como peça de um caixa equilibrado
O consórcio fica ainda mais interessante quando combinado com outros produtos. Em um portfólio como o do Banneg, o franqueado tem três ritmos de receita trabalhando juntos:
- Seguros e planos de saúde, com receita recorrente.
- Consórcios de imóveis e veículos, com comissão parcelada.
- Refinanciamento imobiliário, com comissão única sobre valores altos.
Enquanto as parcelas de consórcio se acumulam, uma venda de refinanciamento pode reforçar o caixa no curto prazo, e a carteira de seguros e saúde vai formando a base recorrente. Somam-se ainda crédito consignado, telemedicina e energia solar.
Para organizar tudo isso, o franqueado conta com sistemas, CRM próprio para gestão de leads, apoio de tráfego pago e marketing, materiais de venda, treinamento e suporte comercial. Nenhum ganho é garantido, e o resultado depende de dedicação e de vendas, mas entender como cada comissão funciona é o primeiro passo para planejar com inteligência.
Quer ganhar dinheiro com o Banneg?
Se você quer ter o consórcio como uma das fontes de receita do seu próprio negócio, conheça a franquia do Banneg. Fale agora com a Duda, nossa assistente de expansão: ela tira suas dúvidas, envia a apresentação da franquia e agenda uma conversa com o nosso time.
👉 Quero ser um franqueado Banneg: falar com a Duda no WhatsApp
Leia também: Como um franqueado Banneg ganha dinheiro.